
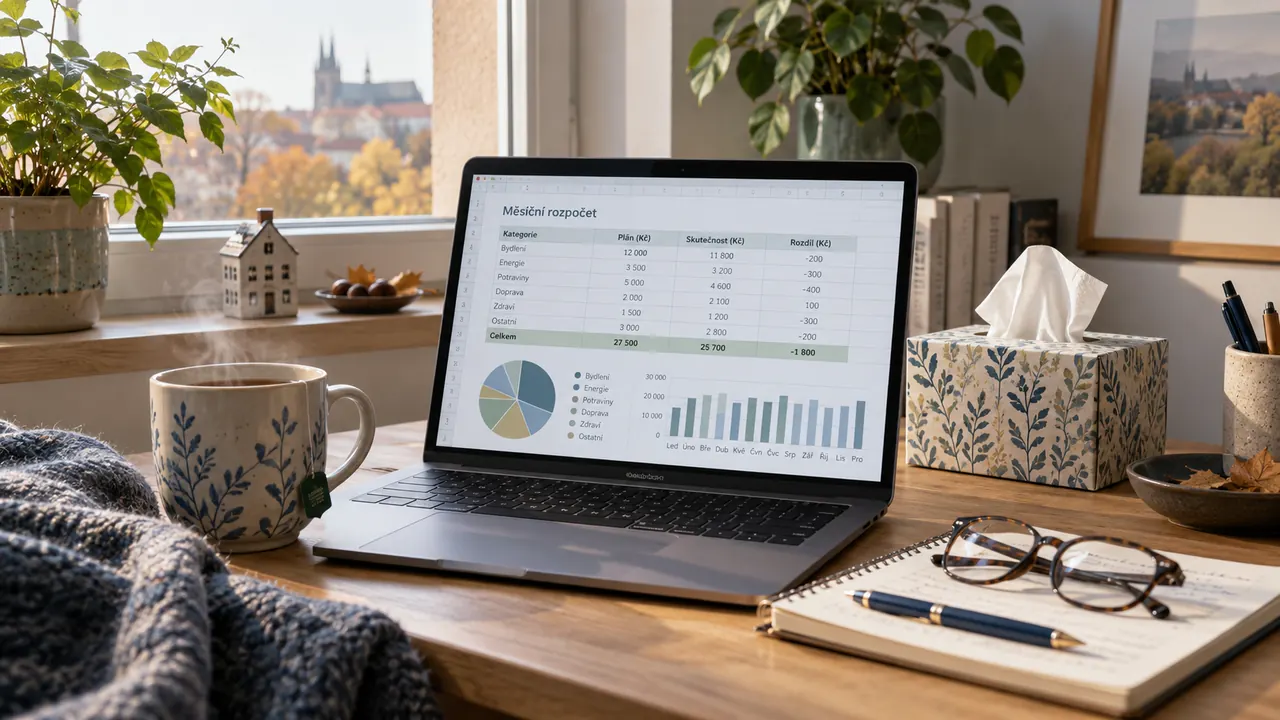
Krátká viróza se dá přečkat z rezervy v mobilní aplikaci banky. Když ale onemocnění přejde ve třítýdenní pracovní neschopnost, výpadek příjmu bývá první, co domácnost zaskočí – ne diagnóza. Následujících pár stran je praktický průvodce zaměstnance Litvínovska a Mostecka. Nemá nahradit lékaře ani personální oddělení; má vám pomoci udělat rozpočet, který ustojí, když je venku na dveřích „neschopenka".
Jak se vlastně počítá, co dostanete na účet
První období nemoci hradí zaměstnavatel ve formě náhrady mzdy. Pokrývá první 14 kalendářních dnů pracovní neschopnosti a vyplácí se jen za pracovní dny uvnitř tohoto okna. Od 15. kalendářního dne přebírá platbu Česká správa sociálního zabezpečení (ČSSZ) jako nemocenské.[^1][^2]
Výpočet pracuje s denním vyměřovacím základem (DVZ) z vašich posledních 12 měsíců započitatelného příjmu. Z něj se spočte redukovaný denní základ přes tři pásma (ČSSZ je přepočítává každý rok) a pak se aplikují procenta: zjednodušeně kolem 60 % v prvních 30 dnech, 66 % od 31. do 60. dne a 72 % od 61. dne nemoci.[^1] V praxi tedy platí, že čím vyšší hrubá mzda, tím větší rozdíl mezi mzdou a nemocenskou – a tím důležitější je rezerva.
Pro orientaci použijte aktuální přehled Nemocenské na webu ČSSZ a přesnou částku si ověřte u mzdové účtárny nebo přímo u ČSSZ. Výsledek závisí na vašem započitatelném příjmu a délce pracovní neschopnosti.[^1][^3]
Poznámka k osobám samostatně výdělečně činným: OSVČ má na nemocenskou nárok, jen pokud je přihlášená k dobrovolnému nemocenskému pojištění a splní čekací dobu a minimální dobu účasti. Tento článek řeší zaměstnance; pro OSVČ platí jiná pravidla.[^1]
Co znamená „neschopenka" v roce 2026 prakticky
Pracovní neschopnost dnes vystavuje lékař elektronicky jako eNeschopenku. Zaměstnavatel i ČSSZ tak vidí vznik, trvání a ukončení v systému. Papírový „díl" už typicky nenosíte do práce. Co ale musíte zajistit:
- Oznámit zaměstnavateli vznik překážky v práci – telefonem, e-mailem nebo přes HR portál. Zapište si čas a jméno osoby, se kterou jste mluvili.
- Dodržovat režim uvedený na eNeschopence (zejména vycházky a místo pobytu). Kontrola ze strany ČSSZ je legální a opakovaná porušení mohou nemocenskou krátit nebo odebrat.[^2]
- Hlídat datum ukončení a včasnou kontrolu u lékaře. Prodloužení nebo zpětné doplnění bývá problém.
- U delších neschopností sledovat podpůrčí dobu – nemocenské se poskytuje nejdéle 380 kalendářních dnů od vzniku neschopnosti; výjimky řeší přímo ČSSZ.[^1]
Modelový příklad: hrubá mzda 42 000 Kč
Berte prosím jako orientační ilustraci, přesné částky vám vždy spočítá kalkulačka ČSSZ a mzdová účetní.
Zaměstnanec v Litvínově s hrubou mzdou 42 000 Kč měsíčně má čistou mzdu zhruba 33–34 tisíc Kč (podle slev a případných odpočtů). Při 21denní nemoci typicky dostane:
- Náhradu mzdy od zaměstnavatele za pracovní dny v prvních 14 kalendářních dnech. Její přesná výše závisí na redukovaném průměrném výdělku a rozvrhu směn.
- Nemocenské od ČSSZ od 15. kalendářního dne za každý kalendářní den nemoci až do konce neschopnosti.
Součet zpravidla vychází níž než běžná čistá mzda za stejné období. Konkrétní rozdíl zde záměrně neuvádíme: bez údajů o směnách, započitatelném příjmu a daňové situaci by šlo jen o nepodložený odhad.
Rozpočtový plán rezervy na jeden měsíc nemoci
Když víte, co vám systém pokryje, zbytek je obyčejná matematika. Udělejte si následující přehled:
1) Spočítejte minimální měsíční závazky
Projděte si výpis z účtu za poslední tři měsíce a oddělte dvě skupiny:
- Fixní závazky: nájem/hypotéka, SIPO, pojištění, splátky úvěrů, zálohy na energie, telefon, internet, poplatek za vedení účtu, pojištění vozidla.
- Nutné variabilní výdaje: jídlo, drogerie, pohonné hmoty nebo městská doprava, zdravotní poplatky, péče o děti (školka, družina), nutná hygiena.
Součet obou sloupců vám dá minimální měsíční rozpočet při nemoci. Zbytek (streamovací služby, kavárny, nové oblečení, dárky) umíte dočasně stáhnout.
2) Odhadněte skutečný výpadek
Z kalkulačky ČSSZ víte, kolik přibližně dostanete za jeden měsíc neschopnosti. Odečtěte to od čistého průměrného příjmu z posledních šesti mzdových pásek. Rozdíl je přesně to, co musí pokrýt rezerva nebo úpravy výdajů.
3) Vytvořte si rezervu „na jednu nemoc"
Doporučená cílová rezerva pro domácnost zaměstnance je jeden až tři měsíční rozpočty. Pokud začínáte od nuly, cíl rozdělte:
- Nulté kolo (do 30 dnů): stabilizovat výdaje na úroveň minimálního rozpočtu a mít na účtu alespoň jednu týdenní rezervu.
- První kolo (do 3 měsíců): uspořit jeden měsíční rozdíl mezi čistou mzdou a nemocenskou. To už kryje běžnou „zimní viru".
- Druhé kolo (do 12 měsíců): zvednout rezervu na jeden celý měsíční rozpočet, aby domácnost ustála i tříměsíční problém.
Peníze mějte na spořicím účtu bez výpovědní lhůty nebo na vlastním podúčtu, který nemá platební kartu. Omezíte tak impulzivní čerpání a budete mít rezervu po ruce do 24 hodin.
Co dělat hned, když dnes přijde neschopenka
Pokud se nemoc neohlásila předem, projděte tento checklist během prvních 48 hodin:
- Oznámení zaměstnavateli a potvrzení přijetí (e-mail, SMS, HR systém).
- Kontrola salda běžného a spořicího účtu, přehled o nutných platbách v příštích 30 dnech.
- Zastavení nebo odložení volitelných výdajů: streamovací služby, předplatná, členství, odložitelné nákupy.
- Volání bance u splátek úvěru nebo hypotéky, pokud rezerva nestačí; většina bank nabízí odklad splátek nebo úpravu splátkového kalendáře. Zdokumentujte si každou domluvu písemně.
- Volání dodavatelům energií – u pozdní platby zálohy funguje individuální dohoda lépe než mlčení.
- Záznam všech telefonátů (čas, jméno operátora, dohoda) do jedné poznámky v mobilu nebo papírového bloku.
Co nejčastěji nefunguje a jak se tomu vyhnout
Z praxe s klienty vidíme pět opakovaných chyb:
- Spoléhání na obecnou částku z internetu. Diskusní fóra uvádějí zprůměrované hodnoty, které nemusejí odpovídat vašemu příjmu a směnám.
- Žádný oddělený spořicí účet. Rezerva na běžném účtu zmizí do měsíce.
- Odkládání komunikace s bankou nebo pojišťovnou. Čím dřív zavoláte, tím víc řešení existuje. Po 90 dnech nesplacení už jde o inkaso.
- Zapomenuté pojištění pracovní neschopnosti sjednané u životní pojistky – mnoho klientů ho má, ale neuplatní. Zkontrolujte si smlouvu a hranici (karenční doby, výluky).
- Žádný kalendář předplatných. Jedna neschopnost odhalí, kolik „drobných" měsíčních poplatků se nasčítá. Vypněte jen ty, které vám chybět nebudou.
Kam se obrátit pro ověření
- Česká správa sociálního zabezpečení – vyměřovací základ, průběh dávky, podpůrčí doba. cssz.cz[^1][^3]
- Vaše mzdová účtárna – přesná výše náhrady mzdy, čistého denního vyměřovacího základu, odvedených odvodů.
- Pojišťovna životního pojištění – ověření připojištění pracovní neschopnosti, výše denní dávky, karenční doby.
- Finanční arbitr (finarbitr.cz) – spory se spotřebitelským úvěrem nebo platebními službami při výpadku příjmu.
Checklist pro Litvínov a Mostecko
Pokud bydlíte v nájmu ve vlastnictví města nebo bytového družstva, přidejte si navíc tyto kroky:
- Oznámení správci u déletrvající nemoci – u některých domů fungují sociální intervence přes městské byty.
- Městské sociální oddělení Litvínov / Most – informace o dávkách mimořádné okamžité pomoci, pokud by rezerva nestačila.
- Místní linky dluhové pomoci – u existujících úvěrů mají obě města kontakty na neziskové poradny.
Shrnutí
Nemocenská zaměstnanci zpravidla nenahradí běžnou čistou mzdu. Rozpočet funguje, když předem víte:
- Minimální měsíční rozpočet vaší domácnosti.
- Předpokládanou výši nemocenské ověřenou podle aktuálních pravidel ČSSZ a vlastních příjmů.
- Rezervu ve výši alespoň jednoho měsíčního rozdílu, uloženou odděleně.
- Jedno „první telefonní číslo" – bance a dodavatelům – pro okamžitou dohodu, když rezerva nestačí.
Nemoc nikdo neplánuje. Rozpočet, který ji ustojí, se naplánovat dá.
Zdroje

Tematický odborník
S tématem vám pomůže Lukáš Kazimour
Hypotéky a osobní finance v kontextu vaší situace.